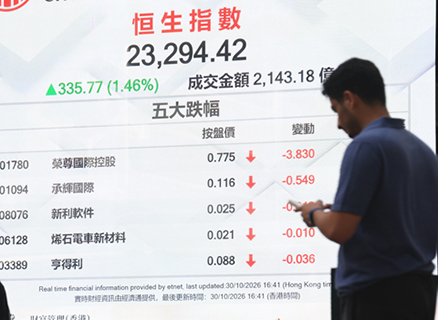
【香港中通社10月30日電】(記者 張明臻)港股恒生指數30日收報23294點,升335點;大市成交額為2143億港元。全周計,恒指累升201點或0.87%;整個10月累跌1318點或5.36%。
國企指數升106點或1.37%,報7862點;全周累升105點或1.37%;全月跌357點或4.35%。科技指數升10點或0.29%,報3754點;全周累跌116點或3.02%;全月跌498點或11.73%。
華西證券發佈研報稱,在內需逐漸變得重要的背景下,聚焦消費板塊優選必選消費,乳業產業邏輯可攻可守。乳業股漲幅靠前,蒙牛乳業漲9.42%,中國聖牧漲6.19%。9月內地服裝鞋帽針紡織品類零售額同比增1.2%,增速由負轉正,線下消費回暖信號明確。體育用品股集體上漲,寶勝國際、安踏體育漲超4%,李寧漲超3%。
霍爾木茲海峽與曼德海峽同時承壓,形成罕見的「雙峽危機」。海運股大幅上漲,潤利海事大漲超11%,中遠海控、中遠海運港口漲超7%。黃金連續第二個交易日遭拋售,現貨黃金短線跳水跌1.39%,報每盎司3965.37美元,創7月17日以來新低。黃金股持續低迷,大唐黃金跌8%,靈寶黃金跌近6%、珠峰黃金跌超5%。
香港股票分析師協會副主席郭思治對中通社記者分析,大市將步入11月上旬,恒指由8月4日高位26187點跌至10月23日低位22803點,累積跌幅為3384點,論跌幅已不算小。因此只要沽壓收斂,買盤態度稍見積極,大市略作技術性反彈不難。
中信證券報告指出,港股綜合貼現率已從2026年2月底3.1%上行至10月初3.9%。當貼現率中樞抬升,「高久期」的成長資產首當其衝被壓制,AI硬件正是典型的高久期資產,對利率變化最為敏感;股息可預期的紅利資產,價值更接近「短久期現金流」,相對受益。◇